요즘 비만치료제 얘기 나오면 다들 어떤 종목이 먼저 떠오름?
일라이 릴리(LLY)?
노보 노디스크(NVO)?
당연하겠지?
오젬픽(Ozempic)과 마운자로(Mounjaro)가 전 세계 시장을 뒤흔들고 있으니까.
하.쥐.만!
오늘은 반대편을 보려고 함.
살 빼주는 약이 미친 듯이 팔리면, 그 옆에서 조용히 돈 버는 곳은 어디일까?

1. 보드카에 단백질을 넣는 세상
오늘 로이터에 재밌는 기사가 하나 올라왔음.
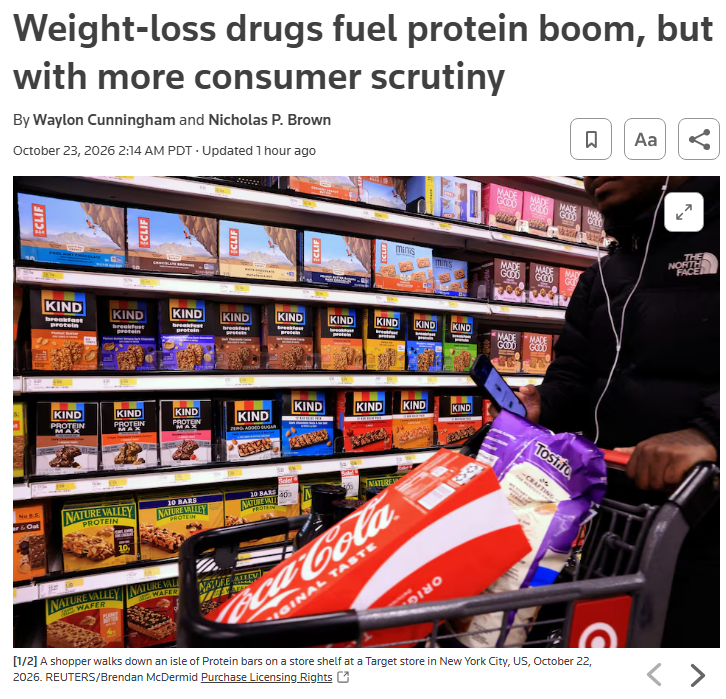
단백질 넣은 생수, 아이스크림, 마카로니 앤 치즈…
심지어 보드카까지 나왔다는 거임.
우잉? 보드카에 단백질?

근데 진짜임.
이러다 단백질 소주, 단백질 삼겹살도 나올수도….(아, 삼겹살은 단백질 맞음)
근데 이게 그냥 웃고 넘길 ‘오늘의 유머’가 아님.
조금만 들어가 보자.
체중감량제인 GLP-1의 작용기전을 보면…
- GLP-1은 식욕을 줄여서 덜 먹게 만듦.
- 살 빠짐
문제는 살이 빠지는 걸로 끝나는 게 아니라는 거임.
살이 빠질 때 지방만 빠지는 게, 아니라 근육 같은 제지방량도 같이 빠질 수 있다는 거임.
다들 알지?
굳이 다들 기억도 못하고, 싫어하는 화학의 개념인 ‘질량(mass)’이 아니라도, 단순한 ‘무게(weight)’으로만 봐도 근육이 지방덩어리 보다 훨씬 무겁다는 거.
이게 바로, 체중감량을 원하는 사람들은 단백질을 꼭 챙겨 먹고 근력운동을 해야 하는 이유지.
물론 단백질만 먹는다고 근손실이 완전히 막히는 건 아님.
세계적인 경영 컨설팅 기업인 보스턴 컨설팅 그룹(Boston Consulting Group, BCG)가 지난 8월에 GLP-1 사용자 1,500명 이상을 조사한 결과가 이 흐름을 잘 보여줌.
- 고단백 식품 예상 지출: +11%
- 단백질·식이섬유 보충제: 약 +20%
- 사탕: -14%
이건 실제 매출이 아니라 예상 지출 변화이긴 하지만, 그래도 돈이 어디로 가는지 방향은 보여준다는 거야.
게다가 응답자 70%가 이 변화가 가족 식탁까지 번진다고 답했음.
자, 감이 오심?

체중감량 시장자체가 GLP-1 전체 사용자 숫자보다 후~~월씬 더 커질 수 있다는 얘기임.
2. 단백질 회사는 모두 대박?
그럴꺼면 이렇게 포스팅 안쓰겠지?
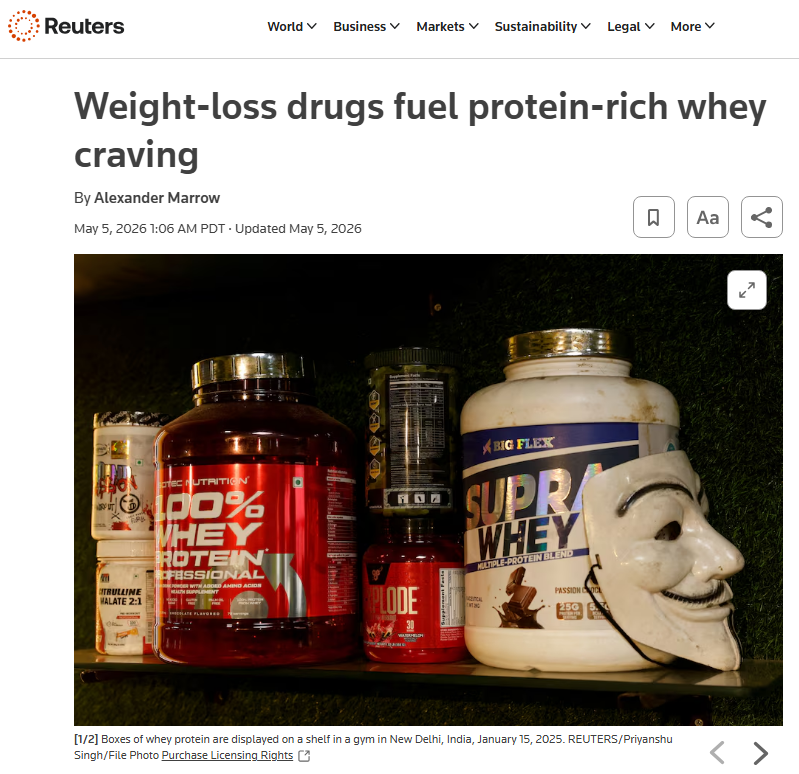
로이터 5월 기사를 보면 유청단백질(단백질 80% 농축물) 가격이 1년 새 약 90% 올랐음.
공급이 수요를 못 따라가는 거임.
그럼 그 비싼 원료를 사다가 값싼 음료 만드는 회사는 어떻게 될까?
당연하게도,
제품이 잘 팔려도 원료값이 더 빨리 오르면 남는 게 별로 없음.
제조업 해본 사람은 바로 이해하겠지만,
문제는 원가 올랐다고 바로 고객한테 가격 올려달라고 하는 게 말처럼 쉬운 게 아니거든…ㅜㅜ
그.뤠.써!
내 기준은 하나임.
수요 증가를 매출이 아니라 ‘이익’으로 바꿀 수 있는 회사인가?
3. 그래서 투자는 어떻게 할 건데?
자, 여기까지 읽었으면 또 이 질문이 남지…
어쩌라고?
미리 말하지만, 매수·매도 추천 의도 전혀 없음. 구조만 보고 판단은 각자 하시면 됨.
첫 번째, BellRing Brands (BRBR)
약간 역발상이긴 한데…
Premier Protein, Dymatize 브랜드 아실랑가 모르겄소…
코스트코에서 단백질 셰이크 본 사람은 익숙할꺼임.
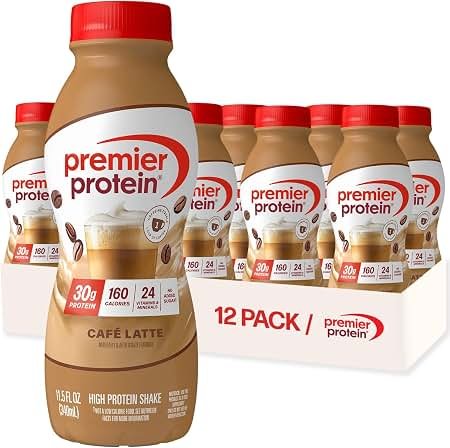
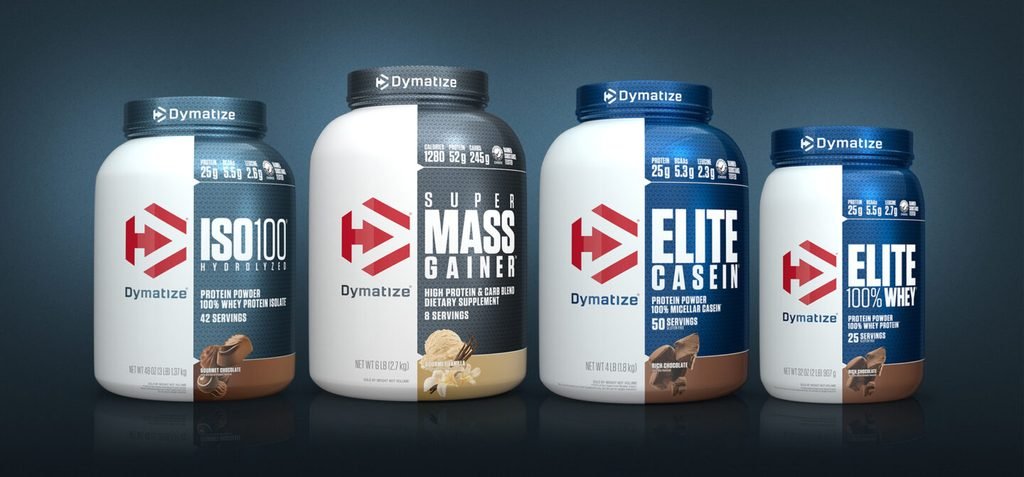
사실 이 브랜드를 안다면, 당신은 약간 헬창의 확률이…쿨럭쿨럭….
암튼 이 브랜드의 주인임.
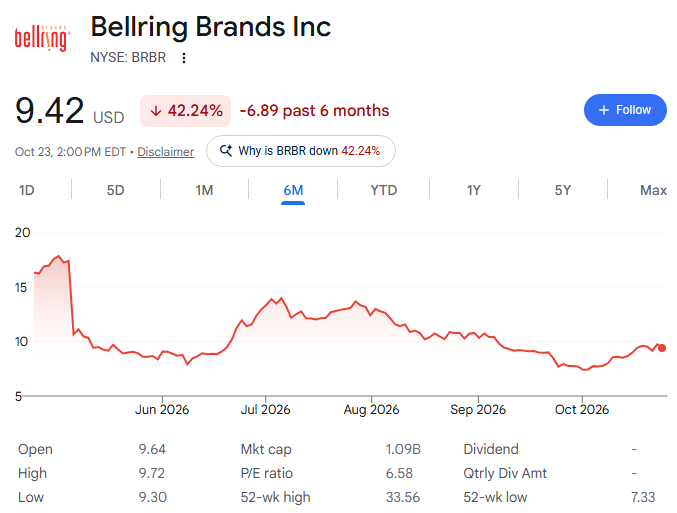
미국 서부시간 10월 23일, 오전 11시 기준 $9.42.
52주 고점 $34.39 대비 약 -72%임.
단백질 시장이 크는데 단백질 셰이크 회사가 폭락? 이상하지?
숫자를 보면 이유가 나옴.
- 3분기 매출 $570.4M, +4%
- 조정 EBITDA $78.3M, 전년 $120.3M 대비 -35%
- 셰이크 물량의 약 70%가 판촉가로 팔림
수요가 있기는 한데, 원가와 가격 경쟁에 이익이 깎이는 구조임.
앞에서 이야기한 ‘그 비싼 원료를 사다가 값싼 음료 만드는 회사’ 그대로임.
한 가지 착각하면 안되는게…
멀티플만 보고 “P/E 6~7배, 개싸다!”라고 할 수 있는데,
$9.42을 최근 4분기 EPS $0.88로 직접 나누면 약 10.7배임.
더 중요한 건 부채임.
총부채가 약 $1.14B로 시가총액 (약 $1.13B)과 거의 같음.
순레버리지는 3분기 말 3.2배인데, 4분기 소송 합의금까지 내면 연말 약 4배까지 올라갈 전망임.
빚까지 합치면 생각만큼 싸지 않다는 얘기임.
그런데 왜 이런 회사를 소개하느냐고?
반등꺼리가 하나 있어서…
이 회사가 이번 분기(10~12월)부터 Premier 셰이크 가격을 두 자릿수로 올린다고 했음.
물론 이미 70%가 할인가로 팔리는 시장이라 가격을 올리면 판매량이 빠질 수도 있지.
그래서 $15까지 회복한다고 하면 +54%, $20이면 +106%임.
이건 목표가가 아니라 단순 계산일 뿐이고, 애널리스트들은 오히려 목표가를 내리는 중이라(Barclays $14→$12, UBS $13.5→$9.5) 당신이 진정한 사자의 심장을 가진 사람이 아니라면 주가가 어떻게 움직이는지 확인하고 결정을 해도 늦지 않는다는 의견.
두 번째, Lifeway Foods(LWAY)
한국에선 생소한 제품인데…
케피어(Kefir)라는 마시는 발효유와 Farmer Cheese를 파는 회사임.
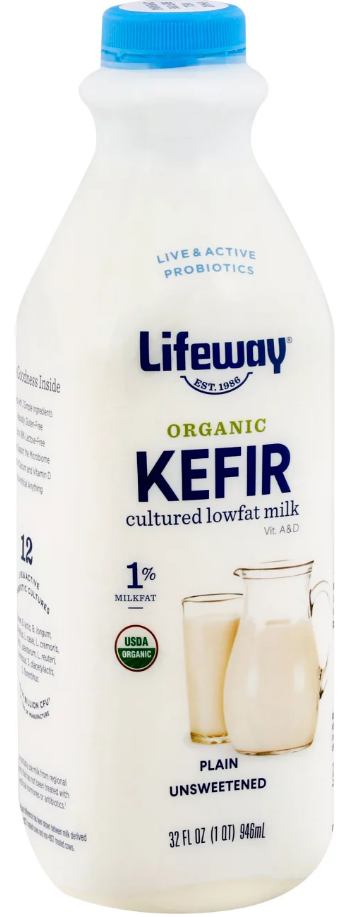
‘케피어’가 뭐냐하면, 러시아 코카서스(캅카스) 산악지대에서 유래한 전통 발효유라는데…
얼마전까지 유명했던 일명 ‘티벳버섯 요구르트’로 잘 알려진 유산균 음료임.
그런데 이 회사가 바로 북미 시장에서 케피어 발효유의 압도적인 점유율을 차지하고 있다는 거지.
포인트는…
단백질 + 장 건강을 같이 잡는다는 거임.
적게 먹는 GLP-1 사용자한테는 영양 밀도가 중요하거든.
물론 케피어가 약 부작용을 치료한다는 뜻은 아니니까, 오해는 사양합니다~
대신, 실적이 진짜임.
- 2분기 매출 $66.9M, +24.1%
- 27개 분기 연속 전년 대비 매출 성장
유행어만 갖다 붙인 회사가 아니라 실제로 팔리고 있는 회사인데다가,
치즈로 유명한 위스콘신 주에 위치한 Waukesha 공장 생산능력을 두 배로 늘리는 중이고,
완공 목표는 2027년 1분기임.
참고로, 10월 20일엔 케피어 소프트아이스크림을 뉴욕, 시카고, LA 디저트 매장에 공급한다고 발표함.
새 판매 채널을 여는 중이지.
미국애들 알잖아…몸무게는 줄여야 하는데, 아이스크림은 또 못놓지!
하.쥐.만!
꽃길만 앞에 있는 거는 아님.
- 매출총이익률 28.6% → 19.5%
- 순이익 약 $4.2M → 약 $0.13M
우유, 포장재 원가가 다 먹어버렸음.
매출 24% 늘었는데 매출을 포장지가 갉아먹는 거임.
증설에 현금을 쓰느라 잉여현금흐름도 마이너스고,
최근 4분기 이익 기준 P/E는 30배 안팎임.
앞에서 BRBR의 멀티플이 10배였는데 확실히 차이가 보이지?
식품회사에서 P/E30은 이익률이 회복된다는 전제가 있어야 싸 보이는 가격이라는 거…
주가는 10월 들어 $21~23 구간, 시가총액은 약 $320~350M임. 아직 소형주지.
마지막으로, Glanbia(GLAPY)
아일랜드 회사인데, 세계 1위 유청단백질 브랜드 Optimum Nutrition의 주인임.
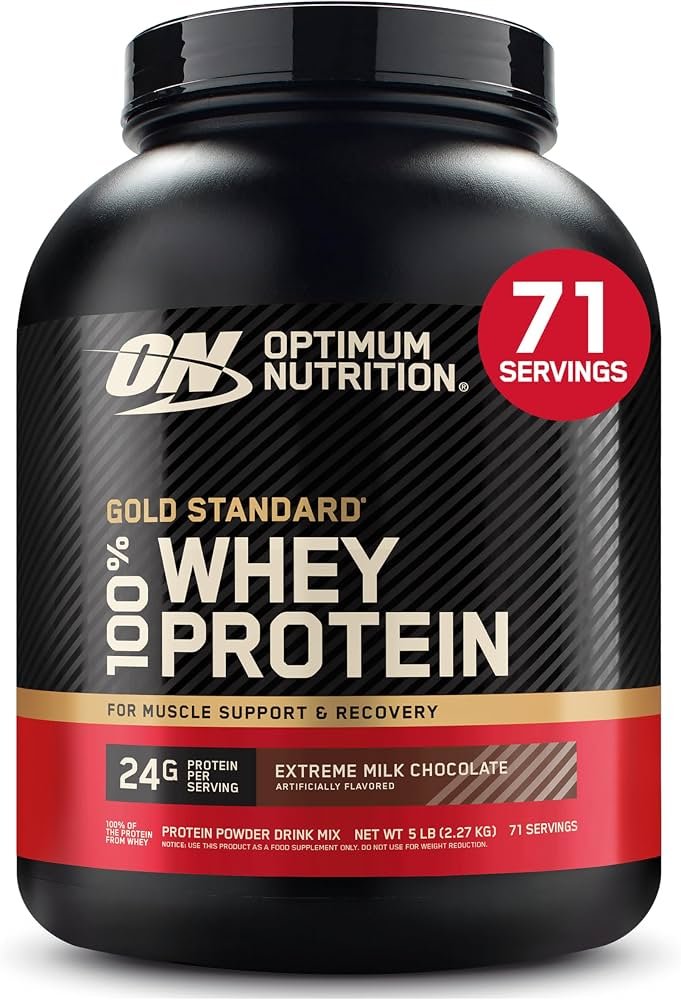
앗, 나 이거 어디서 봤는데….
…이러고 있다면, 당신은 역시 헬창…쿨럭쿨럭….
자, 숫자부터 보자.
- Optimum Nutrition 상반기 동일기준 매출 +25.2%
- 조정 EPS +30%
- 2026년 조정 EPS 가이던스: 기존 7~11%에서 +17~20%로 상향
- 순부채/EBITDA 1.41배
여기서 굉장히 중요한 게 나오는데, 이 회사는 유청 원료 사업(Dairy Nutrition)도 같이 함.
현재의 단백질 시장에서 칼자루는 누가 쥐고 있다?
유청 가격이 오르면 브랜드 쪽은 원가가 늘어서 아프지만, 원료 쪽은 오히려 돈을 더 벌지.
결국 로이터의 기사처럼 유청 가격이 90% 오르면 가격 결정권은 원료 쥔 쪽에 있음.
실제로 상반기 Dairy Nutrition EBITDA는 +28% 늘었음.
덕분에 브랜드 사업(Performance Nutrition) 마진도 12.6%로 거의 그대로 지켜냈음.
브랜드만 가진 회사는 원가 폭탄을 그대로 맞는데, Glanbia는 왼손으로 맞고 오른손으로 받는 구조임.
하.쥐.만!
주의할 게 두 개 있음.
- 유동성
미국 OTC ADR이라 하루 거래량이 수십~수백 주 수준임.
사고 싶을 때 못 사고, 팔고 싶을 때 못 팔 수 있음. 게다가 옵션은 아예 없음.
본진은 더블린·런던 상장이라는 거 알고 들어가셈.
ADR로 들고 있으면 적긴해도 fee 나감. - 밸류에이션
P/E가 데이터 출처마다 20배대 중반으로 제각각 나옴.
싸서 사는 주식이 아니라, 좋은 회사라서 프리미엄 주고 사는 주식에 가까움.
그렇긴 해도, 회사도 2027년 유청 원가가 올해보다 더 오를 거라고 했고, 연말~내년 초 추가 가격 인상을 예고했으니, 가격 올릴 때 판매량이 얼마나 빠지느냐가 숙제임.
4. 리스크 팩터
단백질 시장이 커진다는 뉴스는 이미 다 떠들고 있으니 내가 볼 건 이거임.
- LWAY: 증설이 끝나는 2027년에 이익률이 진짜 돌아올까?
경영진은 2027년에 수익성이 완전히 회복된다고 말함.
근데 아직은 회사 전망일 뿐임. 매출 20%대 성장이 유지되는지, 총이익률이 20% 중반 이상으로 올라오는지 숫자로 봐야 함. - BRBR: 가격 인상 뒤에도 판매량이 버티나?
11월 초로 예상되는 4분기 실적에서 내년 이익률 가이던스가 나오면, 그게 역발상 논리의 첫 시험대임. - BRBR: 빚과 소송을 감당할 수 있나?
레버리지 4배 근처에 증권 집단소송까지 걸려 있음.
이익이 안 돌아오면 낮은 밸류에이션이 바로 함정이 됨. - Glanbia: 2027년 유청 원가가 더 오르는데, 가격 인상으로 계속 버틸 수 있나?
지금까지는 원료 사업이 쿠션 역할을 해줬음.
가격을 올릴 때 판매량이 얼마나 빠지는지가 핵심임.
5. 결론
요즘 시장 관심은 AI, 반도체, 데이터센터, 전력 쪽에 다 쏠려 있음.
사실 나도 거기에 미쳐있음.

근데 다들 같은 곳만 볼 때, 전혀 다른 산업에서 조용히 일어나는 변화도 한 번쯤 봐야 한다고 봄.
GLP-1은 제약사 매출만 바꾸는 게 아니라 사람들 장바구니를 바꾸고 있음.
- LWAY = 성장은 검증됨. 이익이 돌아오는지 확인할 종목.
- BRBR = 많이 빠졌음. 이익이 바닥을 찍는지 지켜볼 역발상 종목. 대신 빚이 무거움.
- GLAPY = 원료와 브랜드를 다 쥔 우등생. 대신 거래량이 거의 없고 비쌈.
무엇보다 옵션쟁이로서 LWAY와 BRBR은 bid-ask spread가 극악임.ㅠㅠ
그래도 소형주인데도 BRBR은 2028년 1월 만기 옵션에, LWAY는 2027년12월 만기 옵션이 존재한다는 사실은 이 두 기업에 대해 단기 투기뿐 아니라 장기적인 옵션 거래를 지원할 만한 시장 여건이 형성되었다고 봐도 무방하다.
뿐만 아니라, 옵션 테이블을 보면, 성장하는 매출에 대한 기대감으로 극단적으로 콜에 편중된 옵션 포지션이 대부분이라 일단 시장은 핑크빛에 베팅을 하고 있음.
그렇다고, 얘네 셋을 모두 지금 당장 사라는 얘기 아님.
자, 한번 생각해 보자.
여러분이라면…
- 70% 빠진 문제아,
- 아직 이익을 증명하지 못한 꼬마,
- 비싸도 확실한 우등생,
… 이중에서 어디에 먼저 손이 감?
그리고 우유값과 유청값, 내년엔 내려갈꺼 같음?
살 빠지는 약 때문에 단백질 회사 주가가 살찔 수 있다니, 세상 참 재밌지 않음?
오늘도 순도 높은 뇌피셜 하나 던져봄.
ALWAYS DYOR-NFA
도움이 되셨기를 바라며 늘 과격한 수익 내시기 바란다.
이 포스팅은 특정 종목의 매수/매도 추천의 글이 아님을 밝힌다.